
La situazione più comune: “Mi chiamano tutti i giorni, non so più cosa fare”
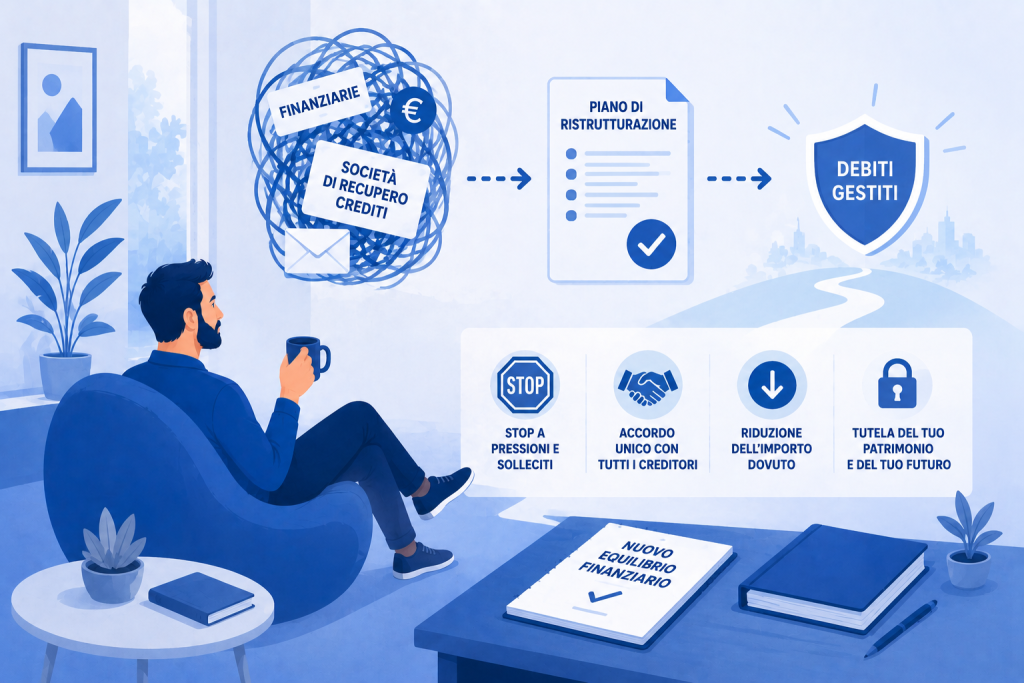
Prestiti non pagati, carte revolving, rate scadute, contratti ceduti al recupero crediti: sono tra i debiti più diffusi e più stressanti. La procedura di sovraindebitamento blocca telefonate, pressioni e minacce, e permette di ridurre o cancellare il debito.
I debiti con finanziarie si possono ridurre
Rientrano:
•Prestiti personali
•Carte revolving
•Finanziamenti finalizzati
•Prestiti online
•Cessioni del quinto
•Deleghe di pagamento
Finanziarie come:
Findomestic • Compass • Agos • Cofidis • Fiditalia • Santander • Prestitalia
Possono essere ridotti, ristrutturati, rateizzati o cancellati nella parte residua.
Le società di recupero crediti non possono più contattarti
Quando il debito viene ceduto a:
DoBank • Fire • Credit Express • Prelios • Hoist • Banca IFIS • KRUK
iniziano spesso pressioni pesanti.
Con la procedura:
•Non possono più chiamarti
•Non possono più sollecitarti
•Non possono minacciarti
•Non possono chiedere pagamenti
•Non possono avviare nuove azioni
Il recupero crediti viene neutralizzato completamente.
Si eliminano interessi, more e costi aggiuntivi
Le finanziarie applicano spesso:
•Interessi altissimi
•more
•Spese di recupero
•Costi di gestione
Con la procedura:
Interessi, more e costi possono essere eliminati o drasticamente ridotti.
Si bloccano pignoramenti e atti giudiziari
Se è già partito:
•Decreto ingiuntivo
•Precetto
•Pignoramento dello stipendio
•Pignoramento del conto
•Pignoramento presso terzi
La procedura può:
•Sospendere l’azione
•Ridurre la trattenuta
•Sostituire il pignoramento con una rata sostenibile
Anche se il pignoramento è già in corso, non è troppo tardi.
Cosa succede ai diversi tipi di debito
•Prestiti personali → riducibili e ristrutturabili
•Carte revolving → tra i debiti più tagliati
•Finanziamenti finalizzati → auto, mobili, elettrodomestici
•Cessione del quinto → trattenuta riducibile o sospendibile
•Deleghe di pagamento → ricalcolabili
•Prestiti online → trattati come tutti gli altri
Cosa succede nelle diverse procedure
Piano del Consumatore
•Non serve l’accordo delle finanziarie
•Decide solo il giudice
•Si riducono debiti e rate
•Si cancellano i residui
La più protettiva per privati e famiglie.
Accordo di Ristrutturazione
•Piano sostenibile
•Sospensione delle azioni
•Riduzione di debiti e interessi
Ideale per ditte individuali, professionisti e microimprese.
Liquidazione Controllata
•Atti congelati
•Si liquidano solo i beni disponibili
•Residuo cancellato
Per chi vuole chiudere tutto e ripartire.
Domande frequenti
Le finanziarie possono opporsi?
Nel Piano del Consumatore no. Nell’Accordo sì, ma il giudice può superarle.
Le carte revolving si possono tagliare?
Sì, sono tra i debiti più ridotti.
Se il recupero crediti mi chiama?
Dopo l’avvio della procedura non può più farlo.
Se ho un pignoramento in corso?
La procedura può sospenderlo.